


Что изменится для заемщиков МФО с 1 октября 2026 года
 0 комментариев
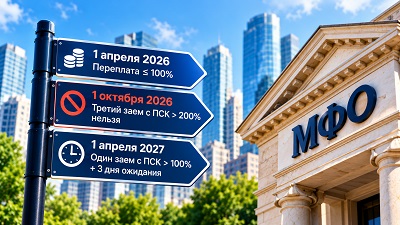
С 1 октября 2026 года получить третий дорогой микрозаем станет сложнее. МФО не сможет выдать новый заем с полной стоимостью кредита (ПСК) выше 200% годовых, если у человека уже есть два непогашенных кредита или займа с ПСК выше 200%.
Это переходное правило будет действовать до 31 марта 2027 года. Затем ограничения станут еще жестче.
Кому с 1 октября могут отказать
Представим, что у заемщика уже есть:
- первый заем с ПСК 260%;
- второй заем с ПСК 240%.
Оба еще не погашены.
Если человек обратится в МФО за новым займом с ПСК 250%, компания не сможет его выдать.
Причем учитываются не только займы в одной организации. Закон предусматривает учет соответствующих обязательств перед разными МФО и кредитными организациями. Для проверки МФО должна получать информацию из кредитной истории заемщика.
При этом новый запрет не означает, что с октября нельзя иметь три любых кредита или займа. Ограничение касается именно определенной законом комбинации долгов с ПСК выше 200%.
Если один из займов дешевле 200%
Допустим, у человека есть два обязательства:
первое — ПСК 250%, второе — ПСК 150%.
В такой ситуации именно правило о двух действующих договорах с ПСК выше 200% не выполняется.
Это не гарантирует выдачу следующего займа: МФО по-прежнему оценивает доход, долговую нагрузку, кредитную историю и собственные риски.
Причем кредиторы уже стали осторожнее. По данным Банка России, во II квартале 2026 года МФО одобряли только 39% потребительских заявок — на 6 процентных пунктов меньше, чем годом ранее. Регулятор связывает эту динамику в том числе с более консервативной оценкой долговой нагрузки заемщиков.
Что уже изменилось с переплатой
Еще одно важное ограничение действует с 1 апреля 2026 года.
Для потребительских займов сроком до одного года максимальная переплата снижена со 130% до 100% первоначальной суммы займа. Это отдельное правило, которое не нужно путать с ПСК 100% или 200%.
Например, если человек занял 10 000 рублей, предельные начисления по такому договору составляют еще 10 000 рублей. То есть общий долг в рамках этого ограничения не должен превысить 20 000 рублей.
Если заем составляет 30 000 рублей — основной долг и предельные начисления вместе могут достигнуть 60 000 рублей.
Почему ограничение действует только до апреля 2027 года
Потому что октябрьские правила — промежуточный этап реформы.
С 1 апреля 2027 года начинает действовать более жесткая модель: МФО не сможет выдать новый заем с ПСК выше 100% годовых, пока у клиента остается предыдущий непогашенный кредит или заем с ПСК выше 100%.
Кроме того, между погашением одного такого займа и оформлением следующего должно пройти не менее трех дней. Банк России называет эту модель правилом «один заем в руки».
Получается:
до октября 2026 года специального запрета на третий дорогой заем еще нет;
с октября 2026 года нельзя получить третий заем с ПСК выше 200% при наличии двух таких обязательств;
с апреля 2027 года ограничения распространяются уже на займы с ПСК выше 100%, а между последовательными дорогими займами вводится период охлаждения.
Что это значит для заемщика
Для клиентов МФО изменения означают прежде всего более строгую проверку перед выдачей денег.
Наличие нескольких действующих дорогих обязательств будет сильнее влиять на возможность получить следующий заем. При этом рассчитывать на то, что другая МФО не узнает о существующих долгах, не стоит: для выполнения новых требований кредиторы должны обращаться к данным кредитной истории.
Одновременно меняются сами продукты МФО. Банк России отмечает быстрый рост займов с лимитом кредитования: во II квартале 2026 года на транши по открытым лимитам пришлось 59% объема выдач гражданам. При этом 83% объема открытых лимитов имели ПСК выше 250%.
Поэтому перед оформлением займа стоит обращать внимание не только на сумму и дневную ставку, но и на ПСК, действующие обязательства, общую сумму возврата и условия повторного получения денег.
Главное
С 1 октября 2026 года МФО не сможет выдать третий заем с ПСК выше 200%, если у клиента уже есть два непогашенных кредита или займа с ПСК выше этого уровня.
Но октябрьское ограничение — только переходный этап.
С 1 апреля 2027 года правила станут строже: для дорогих займов будет действовать порог ПСК выше 100%, принцип «один заем в руки» и трехдневный период охлаждения.
Для заемщиков это означает одно: получать новые дорогие микрозаймы при уже имеющихся долгах станет заметно сложнее.

 Сравнить


